 Adaugă-ne ca sursă preferată


1. Cum arată piața de evenimente din România în primele opt luni din 2026 comparativ cu aceeași perioadă din 2025? Vedem în continuare o creștere a pieței și, din perspectiva Eventim, ce categorii de evenimente au performat cel mai bine?
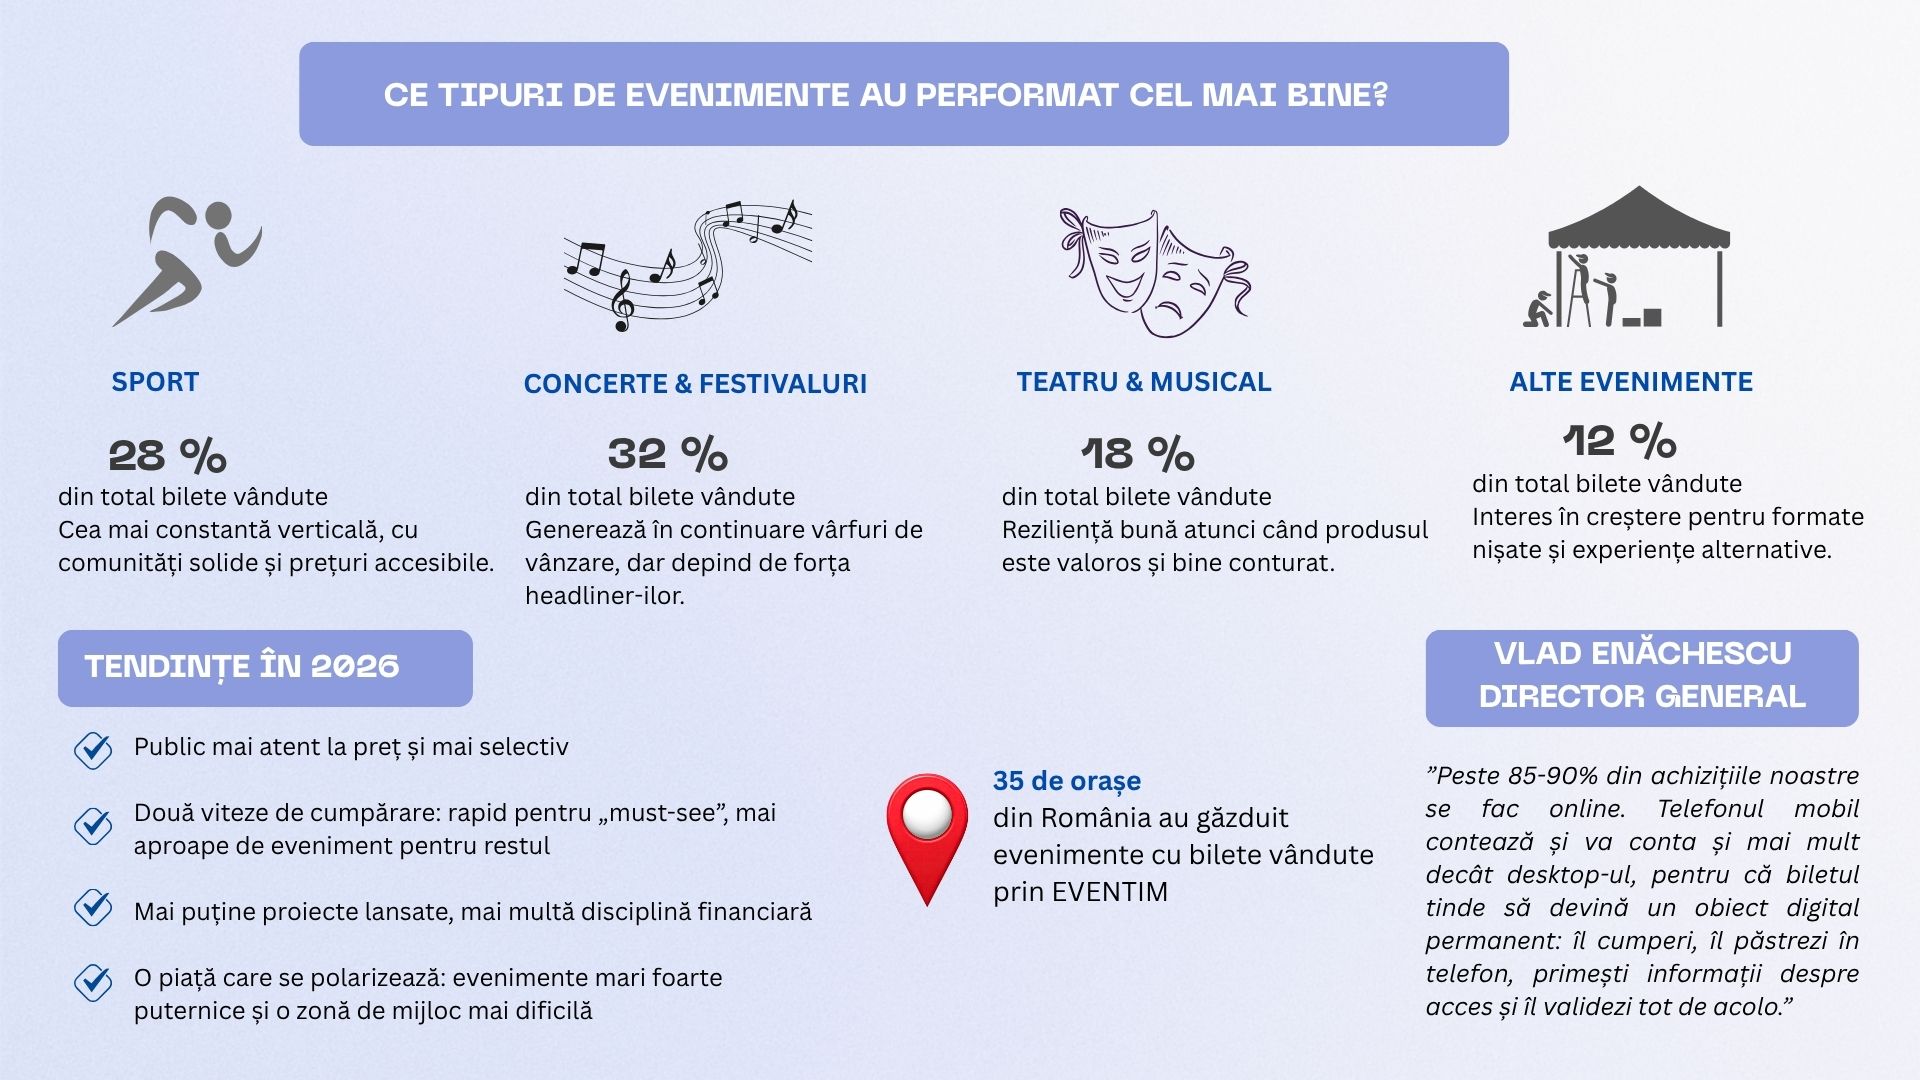
Aș separa, înainte de toate, două lucruri: apetitul publicului și volumul de ofertă pus în piață. România nu are încă o statistică publică, auditată și centralizată, care să ne spună în timp real câte bilete s-au vândut în întreaga piață în primele opt luni. Din ceea ce vedem însă operațional la EVENTIM și din discuțiile cu organizatorii, 2026 nu mai este nici pe departe o continuare naturală a ritmului de creștere din 2025. Piața este mult mai prudentă, cu mai puține proiecte lansate fără o validare foarte atentă a economiei lor și cu o diferență tot mai mare între evenimentele foarte puternice și zona de mijloc a pieței.
Contextul macroeconomic explică o parte din această transformare care a demarat din momentul în care TVA-ul în industrie a explodat de la nivelul de 9%, la 21%! Asta s-a întâmplat după cum bine știm la 1 august 2025 și coroborat cu o inflație de aproximativ 10% vă dați seama că a lovit din greu industria organizării de evenimente. Asta nu înseamnă că oamenii nu mai vor experiențe live – înseamnă că fiecare decizie de cumpărare concurează mai dur cu restul bugetului unei familii.
Din perspectiva EVENTIM România, sportul rămâne una dintre cele mai constante verticale, pentru că are recurență, comunitate și un calendar care construiește un obicei de consum, dar și cu prețuri mai mult decât accesibile. Teatrul, musicalul și formatele cu mai multe reprezentații au, de asemenea, o reziliență bună atunci când produsul este bine conturat, valoros și corect împachetat. Marile concerte și festivalurile generează în continuare vârfuri spectaculoase de vânzare, dar depind și mai mult de forța headliner-ilor și de o anumită „raritate” a experienței. În 2026 aș vorbi, deci, mai puțin despre o piață care „crește” și mai degrabă despre una în scădere sau, poate, despre o piață care se polarizează.
2. Cum s-a schimbat comportamentul spectatorului român în 2026? Publicul cumpără mai devreme sau mai aproape de eveniment, este mai atent la preț și mai selectiv în alegerea concertelor și spectacolelor pentru care plătește?
Vedem tot mai clar un spectator cu două viteze. Pentru un eveniment perceput drept „must-see” – un artist foarte mare, o producție rară sau un meci cu miză – cumpărarea poate veni foarte repede, chiar din primele ore sau zile de vânzare. Acolo, teama de a pierde locul bun sau accesul la eveniment este mai puternică decât prudența economică. Pentru evenimentele fără aceeași forță de atracție, fereastra de decizie se mută însă tot mai aproape de data spectacolului.
Publicul este mai atent la preț, dar mai ales la raportul dintre preț și relevanță. Nu cred că românii au devenit mai puțin interesați de entertainment, ci doar ceva mai selectivi. Într-un an cu inflație ridicată și consum sub presiune, aceeași familie trebuie să aleagă între mai multe experiențe care îi blochează o parte din venitul disponibil și cred că tocmai de aceea vedem mai multă atenție în alegerea evenimentelor și de aici și tendința de a amâna achiziția cât mai aproape de ziua reprezentației.
Acest lucru ne obligă să nu mai privim doar cifra finală de bilete vândute. Devine importantă curba vânzărilor: câte bilete se vând în primele 24 de ore, cât de repede se epuizează categoriile bune, când încetinește ritmul și mai ales ce îl reactivează. Un sold-out obținut în opt luni spune o poveste comercială foarte diferită de un sold-out obținut în două zile.
3. Majorarea taxelor, inclusiv creșterea TVA pentru biletele la evenimente, a pus o presiune suplimentară asupra unei industrii care se confrunta deja cu costuri de producție în creștere. Care este impactul pe care îl vedeți acum în piață? Cât din aceste costuri poate fi absorbit de organizator și cât ajunge inevitabil în prețul biletului? Observați deja un prag de preț peste care cererea începe să scadă?
Impactul se vede în primul rând în apetitul pentru risc. Cum spuneam, de la 1 august 2025, accesul la spectacole a trecut de la cota redusă de TVA de 9% la cota standard de 21%. În paralel, organizatorii lucrează cu onorarii de artiști, transport, cazare, scenotehnică, securitate, energie, chirii și promovare mai scumpe, organisme de gestiune a drepturilor și tot felul de parafiscale, iar o parte importantă a costurilor marilor producții este exprimată în euro. Când toate aceste elemente cresc simultan, nu mai vorbim despre o singură taxă, ci despre mutarea pragului de rentabilitate al întregului eveniment.
Organizatorul nu poate transfera mecanic toate costurile în preț. Dacă o face, riscă să piardă volum, iar dacă le absoarbe integral, îi dispare marja sau intră pe pierdere. În realitate, ajustarea se face prin trei canale: o parte ajunge în prețul biletului, o parte este absorbită în marjă și o parte se transformă în proiecte care nu mai sunt lansate. Tocmai al treilea efect este cel mai greu de văzut din exterior. Un spectacol este un produs cu inventar perisabil: locul rămas gol la ora începerii nu mai poate fi vândut mâine, în timp ce artistul, sala și producția au fost deja plătite sau angajate. Nu există un singur prag de preț valabil pentru toată piața. Elasticitatea este diferită pentru un superstar internațional, un musical, un meci de handbal sau o producție locală.
Pragul apare în momentul în care consumatorul nu mai compară acel bilet cu alte bilete, ci cu alte cheltuieli din bugetul lunar. De aceea cred că discuția despre fiscalitate trebuie purtată și din perspectiva bazei de taxare: o cotă mai mare nu garantează automat încasări mai mari dacă, între timp, sunt puse în vânzare mai puține spectacole și se vând mai puține bilete.
4. Din datele de ticketing, cum se redesenează geografia evenimentelor din România? Rămâne Bucureștiul piața dominantă sau vedem orașe care cresc suficient de mult încât să poată susține tot mai multe evenimente importante?
Bucureștiul rămâne piața dominantă pentru marile producții internaționale, pentru că are cea mai mare bază de consumatori, cea mai mare concentrare de venituri, media, sponsori și conexiuni de transport. Dar ar fi o greșeală să mai privim România ca pe o piață cu un singur oraș. Cluj-Napoca, Timișoara, Iași, Brașov, Craiova sau Constanța au dezvoltat audiențe și ecosisteme locale suficient de puternice pentru categorii diferite de evenimente. Geografia este însă diferită de la o verticală la alta. Sportul este, prin definiție, regional și poate construi frecvență în jurul cluburilor și al comunității. Festivalurile pot transforma un oraș într-o destinație și pot atrage public din toată țara sau din străinătate. Teatrul, musicalul și entertainment-ul de familie depind mai mult de densitatea publicului local și de posibilitatea de a juca mai multe reprezentații. În cazul concertelor mari, infrastructura și logistica continuă să cântărească enorm.
Dacă facem această analiză nu cred că trebuie să ne uităm doar la populația administrativă a unui oraș, ci la aria reală de captare: câți oameni pot ajunge în 60-120 de minute, ce venit disponibil au, ce infrastructură există, ce alte evenimente sunt în calendar și cât de puternică este comunitatea locală. Din această perspectivă, creșterea viitoare a pieței românești va veni în bună măsură dintr-o rețea de orașe, nu doar din București.
Ticketingul a devenit infrastructura digitală a unui eveniment. Vânzarea propriu-zisă este doar o parte. Înainte de eveniment ai distribuție, marketing, segmentare, CRM, plăți, raportare și așa mai departe. În ziua evenimentului ai acces, validare, antifraudă și fluxuri operaționale. După eveniment ai date, relația cu spectatorul, customer care și capacitatea de a construi următoarea vânzare. Pentru organizator, platforma începe să semene mai mult cu un sistem de operare comercial decât cu o simplă casă de bilete.
Datele sunt esențiale, dar numai dacă sunt analizate și transformate ulterior în decizii. Nu este suficient să știi că ai vândut 10.000 de bilete, trebuie să înțelegi când s-au cumpărat, din ce zone, pe ce categorii de preț, prin ce campanii, ce segmente au reacționat și unde s-a oprit conversia. Asta poate schimba momentul unei campanii, alocarea bugetului, structura de preț sau chiar configurația sălii. În același timp, există o limită sănătoasă: datele trebuie folosite cu respectarea vieții private și cu acordul consumatorului. Tehnologia bună nu este cea care îl face pe spectator să simtă că este urmărit și hăituit, ci aceea care îi reduce fricțiunea și îl ajută să găsească mai repede experiențele relevante pentru el.
6. Tehnologia schimbă rapid și industria de ticketing. Ce rol vor avea inteligența artificială, personalizarea și dynamic pricing-ul în următorii ani? Este piața românească pregătită pentru situația în care prețul unui bilet poate varia în funcție de cerere și de momentul achiziției?
Inteligența artificială va intra în ticketing în mai multe locuri înainte să fie vizibilă publicului: prognoza cererii, recomandări, segmentarea campaniilor, customer care, detectarea anomaliilor și fraudei, optimizarea inventarului și analiza vitezei de vânzare. Personalizarea va fi probabil transformarea cea mai naturală: aceeași platformă va arăta diferit unui fan de fotbal, unui consumator de musical și unui public de festival, fără ca experiența să devină intruzivă.
Dynamic pricing-ul este subiectul cel mai sensibil. Tehnic, piața este pregătită; cultural și din perspectiva încrederii consumatorului, cred că tranziția trebuie făcută mai atent. România folosește deja forme simple de preț variabil, early bird, etape de vânzare, categorii diferite de locuri, dar un preț care se mișcă permanent în funcție de cerere este altceva. Pentru a fi acceptat, are nevoie de transparență, reguli clare și de sentimentul că algoritmul optimizează piața, nu exploatează artificial raritatea.
Granița asta este, după părerea mea, extrem de subțire și riscantă totodată. Eu unul nu o agreez și am văzut cu toții recent că, în piața din Statele Unite, au existat numeroase investigații care au vizat și această zonă. Eu consider că ar trebui să testăm mai întâi modele hibride: mai multă segmentare și mai multe faze de preț și să încercăm să evităm partea asta de dynamic pricing, pentru că un loc la un concert nu e similar cu o mașină de ride-sharing. În entertainment, încrederea este un activ comercial. Dacă tehnologia mărește venitul într-o seară, dar scade încrederea fanului pentru următorii trei ani, nu este o tehnologie bine folosită.
7. România atrage tot mai multe producții și artiști internaționali, dar infrastructura rămâne una dintre problemele industriei. Cât de mult limitează lipsa unei arene indoor moderne de mare capacitate dezvoltarea pieței și poziționarea Bucureștiului pe harta marilor turnee europene?
Dacă este să discutăm despre industria de sport și entertainment cred că aceasta este în fapt limitarea structurală cea mai importantă Bucureștiului. Capitala are spații care pot găzdui evenimente indoor de dimensiuni diferite, dar îi lipsește în continuare o arenă modernă, multifuncțională, de mare capacitate, comparabilă cu infrastructura pe care marile turnee o găsesc în capitalele occidentale și central-europene. Sala Polivalentă din București, inaugurată în 1974, are 5.000 de locuri, dar și o serie importantă de limitări și constrângeri. Pentru anumite producții poate părea suficientă din punct de vedere al capacității, dar, din perspectivă organizatorică, are foarte multe lipsuri. Sala Palatului nu poate strânge mai mult de 4.000 de spectatori, dar și acolo condițiile ar trebui îmbunătățite. Romexpo are pavilioane generoase, dar condițiile nu se ridică mereu la standardele oamenilor care cumpără bilete.
O arenă modernă nu înseamnă doar mai multe scaune. Se traduce printr-o serioasă capacitate de rigging, acces pentru camioane și producție, loading docks, backstage, acustică, hospitality, zone comerciale, acces rapid al publicului, parcare, securitate, evacuare, conectivitate și posibilitatea de a schimba configurația de la sport la concert într-un timp foarte scurt. Pentru un tour manager, toate acestea intră în aceeași ecuație cu numărul de bilete.
Lipsa unei astfel de infrastructuri nu înseamnă că Bucureștiul nu poate găzdui evenimente mari – evident că poate – doar că reduce numărul de opțiuni și face piața mai sezonieră, mai dependentă de outdoor și uneori mai costisitoare logistic. O arenă de nivel european ar crea și un efect de rețea: mai multe turnee, mai multe nopți de hotel, mai multă activitate HoReCa, sponsorizări, sport, muzică și conținut corporate. Important este însă ca proiectul să fie gândit nu doar ca o construcție, ci ca un business cu venue management profesionist și calendar internațional.
8. Ce procent din vânzări se face astăzi online și cât de important a devenit telefonul mobil în procesul de cumpărare și acces la eveniment?
Online-ul este astăzi canalul dominant în businessul nostru, iar telefonul mobil a devenit centrul experienței digitale – de la descoperirea evenimentului și cumpărare până la stocarea biletului, comunicarea de ultim moment și, tot mai mult, acces. Aș spune că peste 85-90% din achiziții noastre se fac online. Telefonul mobil contează și va conta și mai mult decât desktop-ul, pentru că biletul tinde să devină un obiect digital permanent: îl cumperi, îl păstrezi în telefon, primești informații despre acces și îl validezi tot de acolo.
9. Eventim face parte dintr-un grup internațional care a depășit în 2025 pragul de 3 miliarde de euro venituri și investește în tehnologie, date și AI. Cum se traduc aceste investiții pentru piața din România?
La nivel de grup, 2025 a fost un an de referință: CTS EVENTIM a raportat venituri consolidate de peste 3 miliarde de euro, în creștere semnificativă față de anul precedent, iar compania a spus explicit că investește în extinderea platformei, în tehnologie, date și inteligență artificială. Iar ritmul a continuat: în prima jumătate din 2026, veniturile consolidate au crescut cu un procent de două cifre față de aceeași perioadă a anului precedent.
Pentru România, avantajul nu este că importăm mecanic un produs făcut pentru o altă piață, ci că nu trebuie să construim de la zero fiecare strat tehnologic. Avem acces la o infrastructură care este testată la volume foarte mari, la experiență în on-sale-uri cu trafic masiv, securitate, managementul accesului, date, produse pentru organizatori și distribuție internațională. Apoi alegem și adaptăm ceea ce are sens local.
În termeni foarte practici, asta înseamnă că un promoter român poate beneficia de o scară tehnologică pe care o companie locală ar construi-o greu singură. Pentru noi, miza este să transformăm avantajul de grup în produse locale mai simple, raportare mai bună, mai mult self-service acolo unde este util, instrumente mai bune pentru sport și venue-uri și o experiență mai fluidă pentru clientul final.
10. Cum arată deja 2027 din perspectiva Eventim și a discuțiilor cu organizatorii și promoterii? Ne putem aștepta la o piață mai mare sau există mai multă prudență? Ce tipuri de evenimente credeți că vor câștiga teren?
2027 se vede deja mai prudent decât ar fi părut acum doi ani, dar nu neapărat mai mic. Organizatorii discută mai devreme, fac mai multe scenarii și sunt mult mai atenți la cash-flow, curs valutar, calendar și pragul de break-even. Cred că această disciplină este sănătoasă. Entertainment-ul este o industrie în care poți avea o sală aproape plină și totuși un rezultat financiar slab dacă structura de cost a fost greșită.
Ca tipologie, cred că vor câștiga teren produsele cu o identitate foarte clară: marile concerte care au caracter de eveniment unic, sportul cu recurență și comunitate, musicalurile și divertismentul de familie bine produse, expozițiile și atracțiile cu perioade lungi de exploatare, precum și festivalurile care au construit deja un brand propriu. Zona cea mai vulnerabilă va rămâne mijlocul pieței: proiectele fără suficientă diferențiere, care nu sunt nici accesibile, nici cu adevărat premium.
Provocările sunt destul de clare: fiscalitatea, puterea de cumpărare, costurile de producție și ale artiștilor, volatilitatea cursului, lipsa unei infrastructuri indoor moderne de mare capacitate și nevoia de a păstra încrederea publicului într-o piață în care anulările sau amânările se simt imediat.
Dacă ar trebui să fac o predicție pentru 2027, nu cred că formula va fi pur și simplu „mai multe evenimente”. Cred că vom vedea o piață mai selectivă: evenimentele cu adevărat importante vor continua să atragă public și să accepte niveluri de preț mai ridicate, iar publicul va renunța mai ușor la proiectele fără suficientă diferențiere, care nu sunt nici accesibile, nici cu adevărat premium. Pe termen scurt, este posibil ca românii să plătească mai mult pentru un număr mai atent ales de experiențe. Pe termen mediu, dacă economia se stabilizează, cadrul fiscal devine mai favorabil și infrastructura se dezvoltă, piața are suficient loc pentru ca și frecvența participării să crească.


