 Adaugă-ne ca sursă preferată


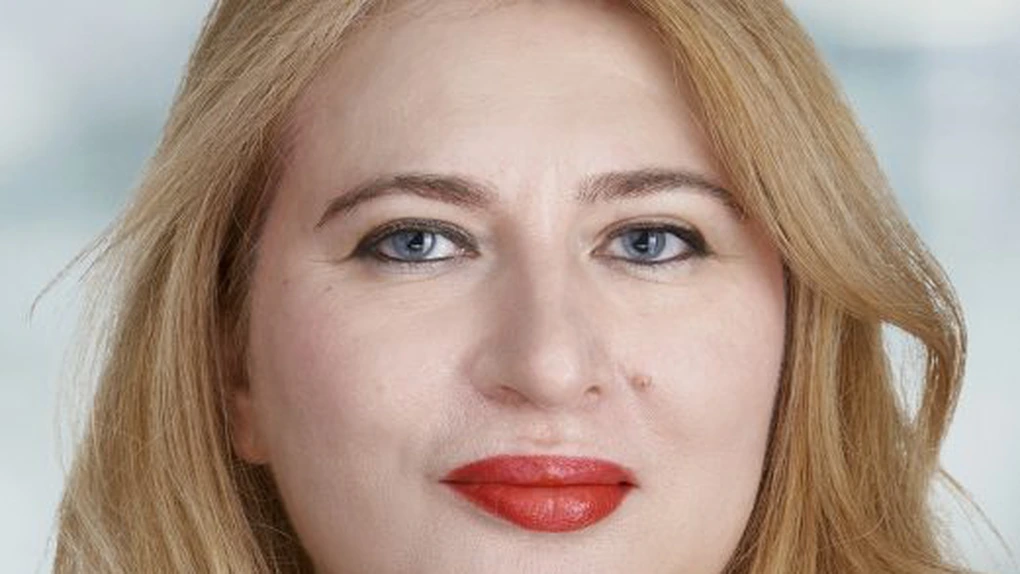
„În multe organizații din România, auditul intern continuă să fie privit în primul rând ca o obligație legală. Întrebările sunt, de multe ori, aceleași: Procedurile au fost respectate? Controalele funcționează? Există abateri? Astăzi însă această perspectivă este prea limitată. Un audit intern care adaugă valoare organizației nu este cel care identifică cele mai multe deficiențe, ci acela care ajută organizația să identifice și să gestioneze riscurile majore înainte ca acestea să se materializeze”, spune Claudia Bratu (foto), Partener Audit & Advisory și Liderul Serviciilor ESG în cadrul TPA România.
În domeniul construcțiilor, un proiect poate părea profitabil atunci când sunt analizate doar costurile directe, însă imaginea se poate schimba semnificativ după alocarea corespunzătoare a costurilor indirecte.
„De exemplu, proiectul A are o marjă de 10%, iar proiectul B de 5%. După alocarea adecvată a costurilor indirecte, proiectul A ajunge la 7%, în timp ce proiectul B trece pe pierdere, la -2%. La nivelul organizației, rezultatul poate părea acceptabil. În realitate, un proiect profitabil îl finanțează pe cel neprofitabil. Situația devine și mai relevantă atunci când proiectul este, din diverse motive, întârziat sau suspendat. Lucrările se pot opri, dar costurile de finanțare, onorariile avocaților și ale experților pot continua. Auditul intern poate identifica din timp deteriorarea marjei și poate analiza dacă există trasabilitatea necesară între eveniment, proiect și cost”, explică Claudia Bratu.
Conform specialistului TPA România, această abordare devine esențială când un proiect ajunge ulterior în arbitraj. Într-o astfel de situație, nu mai este suficientă constatarea pierderilor, ci trebuie explicate unde, când și de ce au apărut, precum și care este impactul financiar al evenimentului care a generat disputa.
Dincolo de analiza profitabilității proiectelor, auditul intern poate identifica și cauzele operaționale care contribuie la erodarea marjelor și la creșterea costurilor la nivelul organizației. Anumite procese, deși funcționează formal, sunt ineficiente în practică: prea multe niveluri de aprobare, introducerea acelorași informații în mai multe sisteme, controale duplicate, reconcilieri manuale, responsabilități neclare sau rapoarte produse lunar și care nu mai sunt utilizate. În aceste cazuri, întrebarea auditorului intern nu ar trebui să fie doar: „Controlul există?”, ci și: „De ce există?”, „Ce risc acoperă?”, „Mai este necesar?”, „Procesul poate fi simplificat sau automatizat?”.
AI aduce noi riscuri de guvernanță
Pe măsură ce inteligența artificială este utilizată tot mai frecvent în estimări, prognoze, stabilirea prețurilor, selecția furnizorilor, analiza contractelor sau procesele de resurse umane, apar și noi provocări de guvernanță, control și responsabilitate. Organizațiile trebuie să răspundă unor întrebări esențiale: cine aprobă utilizarea soluțiilor AI, ce date pot fi utilizate, cine validează rezultatele generate, cum sunt monitorizate aplicațiile folosite și cine își asumă responsabilitatea atunci când o decizie bazată pe AI produce efecte nedorite.
Potrivit specialistului TPA România, auditul intern poate avea un rol preventiv prin evaluarea cadrului de guvernanță AI, a responsabilităților și nivelurilor de aprobare, a aplicațiilor și cazurilor de utilizare, precum și a modului în care sunt protejate datele, validate rezultatele și monitorizată performanța soluțiilor implementate. Scopul nu este limitarea utilizării inteligenței artificiale, ci valorificarea beneficiilor acesteia într-un cadru în care riscurile sunt înțelese, evaluate și gestionate corespunzător.
Auditul intern rămâne o funcție independentă, însă rolul său se poate extinde către zone care influențează direct performanța și reziliența organizației. Auditorul intern poate deveni astfel un partener strategic pentru conducere, oferind o perspectivă asupra riscurilor și proceselor care influențează activitatea organizației. Poate contribui la înțelegerea profitabilității reale a proiectelor, la identificarea proceselor care necesită reconfigurare și la sprijinirea organizației în perioade de transformare, fuziuni și achiziții. În același timp, poate analiza cadrul de guvernanță în care este utilizată inteligența artificială, modul în care sunt gestionate riscurile ESG și nivelul de pregătire al organizației pentru noile cerințe privind transparența salarială.
„Poate cea mai importantă schimbare este trecerea de la un audit care explică de ce a apărut o deficiență la unul care ajută organizația să o identifice și să o prevină înainte ca aceasta să genereze pierderi, sancțiuni sau afectarea reputației. În acest nou model, întrebările auditorului intern devin: ce riscuri se conturează în organizație, ce ne spun datele și cum putem interveni înainte ca acestea să genereze pierderi, blocaje operaționale sau oportunități ratate?”, spune Claudia Bratu.
TPA România este unul dintre principalii furnizori de servicii de audit financiar, consultanță fiscală, contabilitate și consultanță juridică din România și are o echipă de peste 150 de angajați în birourile sale din București și Cluj-Napoca, acoperind toate regiunile României. Portofoliul de clienți include companii din industrii diverse, precum imobiliare, construcții, energie regenerabilă, transport și logistică, servicii, tehnologie, producție, retail și distribuție, comerț, agricultură, precum și instituții internaționale și organizații non-profit. TPA România face parte din grupul TPA, o rețea cu 35 de locații în 12 țări din Europa Centrală și de Sud-Est și care reunește peste 2.100 de profesioniști.
În calitate de membru independent al Baker Tilly Europe Alliance, compania oferă clienților acces la o rețea globală de consultanți fiscali, contabili, avocați și auditori, asigurând susținere pentru dezvoltarea lor internațională. Rețeaua Baker Tilly International este prezentă în peste 140 de țări și reunește 43.000 de profesioniști, fiind una dintre primele 10 rețele de consultanță la nivel mondial.


