Adaugă-ne ca sursă preferată


Rămași fără multe dintre produsele care odinioară le asigurau rulaje importante, cu costuri în creștere cauzate de pandemie, de electrificare și de sumele cheltuite pentru a rămâne în pas cu vremurile, importatorii de mașini din România au avut de înfruntat în ultimii ani și o avalanșă de mărci chinezești sosite pe piață cu produse performante și prețuri greu de bătut. Unii au preferat să respecte zicala „dacă nu-i poți învinge, alătură-te lor” incluzând în propriul portofoliu mărci din China, alții, mai conservatori, au decis să înfrunte valul ascunzându-se într-o cochilie și încercând să răzbată prin gestionarea la sânge a costurilor.
Reprezentanța de vânzări a grupului francez Renault în România, Renault Commercial Roumanie (RCR), este un exemplu de companie care, prin natura poziției sale, a înfruntat toate crizele suprapuse sau consecutive cu aceleași mărci din urmă cu 10 sau chiar 16 ani. Doar că încercarea de rezista în poziția de lider al pieței românești de autoturisme, garantată de prezența Dacia în portofoliu, a tăiat adânc din cota de piață a mărcilor reprezentate, cât și din cea a reprezentanței.
Astfel, dacă în 2010, RCR ocupa nu mai puțin de 42% din piața autoturismelor, cota de piață, cu mici sincope, rămânând la cam același nivel și în 2020, la finalul lui 2025 indicatorul se situa la doar 24,71%. Iar în acest an, la finalul lui septembrie, se afla la 25,15%. Unii ar putea spune că este un efect direct al renunțării la marca Nissan care, din 2025, a trecut în portofoliul parteneriatului dintre maghiarii de la AutoWallis și portughezii de la Salvador Caetano, dar cifrele nu susțin deloc această idee.
Reculul RCR vine de fapt de la scăderile puternice ale cotelor de piață Dacia și Renault. Între 2020 și 2026, marca Renault a pierdut 3,27 de puncte procentuale din acest indicator, iar cota Dacia a scăzut, în același interval, de la 31,95%, la doar 20,44%. Acum devine limpede de ce atât șefii francezi ai mărcilor amintite cât și Country Managerul din România sunt nemulțumiți de evoluția mărcilor Dacia și Renault pe piața românească.
Cum aceste două mărci ocupă istoric între 25% și 45% din piața autoturismelor, efectele scăderii înmatriculărilor se reflectă în întregul sector de activitate, piața auto din România scăzând odată cu rezultatele Renault Commercial Roumanie.
Compania Porsche România este una dintre cele care au preferat să păstreze portofoliul de mărci și să le reziste chinezilor fără a face multe valuri. Chiar dacă, în ultimii ani, lucrurile nu au fost întotdeauna roz, problemele grupului Volkswagen afectând și imaginea reprezentantului său din România, cu toate că electrificarea portofoliului a avut multe hopuri, importatorul a reușit să-și mențină cota de piață, indicatorul cel mai relevant atunci când sunt comparate entități care activează pe aceeași piață.
Astfel, dacă în 2010 mărcile reprezentate de Porsche România (Audi, Porsche, Seat, Skoda, Volkswagen) totalizau 18.590 de unități, valoare corespunzătoare unei cote de piață de 19,68%, în 2016 acest indicator urca la 20,88% pentru ca, în 2020, după ce valurile scandalului Dieselgate și-au făcut pe deplin simțită prezența și în Europa, cota importatorului din piața autoturismelor să scadă la 17,47%. Ei bine, deși ecourile Dieselgate încă se mai aud, drumul electrificării nu a fost deloc ușor, chinezii au atacat la baionetă multe dintre segmentele dominate de mașini ale grupului german, iar în portofoliu a intrat brandul Cupra care a scos de pe traiectorie SEAT, cota de piață a Porsche România s-a stabilizat la circa 20%. Mai exact, la finalul lui 2025 era de 20,19%, iar după primele nouă luni din 2026 se află la 19,71%.
Un alt exemplu de reziliență în fața mărcilor din China ar fi putut fi cel al Toyota România, companie care importă mărcile Lexus și Toyota. „Ar fi putut” pentru că din această toamnă Inchcape, compania care controlează importatorul Toyota, reprezintă și grupul chinez GAC.
Totuși, cum până în prezent rezultatele importatorului în privința unităților vândute nu au fost influențate de mașinile GAC AION, trebuie menționat că Toyota România a reușit performanța de a crește pe măsură ce concurenții săi scădeau. Astfel, dacă în 2010, importatorul acoperea doar 2,51% din vânzările de autoturisme noi, în 2016 cota sa de piață urca la 3,47%, iar în 2020 până la 5,24%.
Ei bine, după primele nouă luni din 2026, cota de piață a Toyota România a urcat la nu mai puțin de 10,25% din piață. Adică s-a dublat în mai puțin de șase ani. Cine înțelege că fluctuațiile cotei de piață au, în general, valori foarte mici, de ordinul zecimilor de punct procentual, își poate da seama de amploarea creșterii Toyota România.
În teorie, importatorul KIA în România a înregistrat o creștere a cotei de piață de la 0,77% în 2010, la 2,32% în 2016, pentru a scădea apoi, în 2020, la 1,64% și a reveni la creștere în 2026 (2,05%). Această fluctuație a fost generată atât de mașinile din ofertă într-un anumit moment, cât și de gama de prețuri la fel de fluctuantă.
Interesant este însă că, deși are ca reprezentant în România o companie cu alt nume – Quantum Auto Max – fosta marcă britanică MG Motor, acum aparținând chinezilor de la SAIC, este, doar la noi, un soi de soră a KIA. Asta pentru că cei doi importatori – Kia Romauto și Quantum Auto Max – au, parțial, aceiași acționari și rețele de distribuție similare. Prin urmare, dacă punem la un loc rezultatele KIA și MG, acestea acoperă în prezent 4,97% din piață, rezultat peste cel al Ford, Hyundai sau Mercedes-Benz. Din nefericire, deși Economica.net a solicitat o opinie avizată a reprezentanților importatorului, aceștia nu au putut răspunde în timp util.
Ca și în cazul mărcii KIA, sora sa din Coreea de Sud, Hyundai, a avut o evoluție oscilantă în ultimii ani. Dacă în 2010 reprezenta doar 2,63% din piață, în 2020 cota mărcii urca la 5,48%. Din nefericire, odată cu electrificarea gamei, care a adus și creșteri de prețuri în unele cazuri, nici vedetele i30, Kona sau Tucson nu au mai reușit să împiedice revenirea la doar 3,95% din piață. Totuși, este demn de remarcat că importatorul Hyundai Auto România și-a majorat cota în ultimii zece ani cu 0,39 puncte procentuale.
Undeva în mijlocul clasamentului „Cei mai mari importatori auto din România” se remarcă mărci cu renume ca Ford, BMW sau Mercedes-Benz. În cazul reprezentanței Ford, ca și în cazul altor importatori, electrificarea gamei de produse, coroborată cu noi norme de depoluare și siguranță a dus la creșteri de prețuri și, în consecință, la efecte asupra cotei de piață. După ce s-a menținut peste 5% ani buni, ba chiar, în 2016, urca la 7,15%, cota Ford a coborând în primele nouă luni din acest an la doar ceva mai mult de 4%.
Rivalii premium BMW și Mercedes-Benz au avut un traseu similar în ultimii ani. Cota lor de piață a urcat de la 1% – 2% în 2010, la peste 3% în 2016, pentru a coborâ la circa 2,5% în 2020 și a urca, din nou, la aproape 3,9% în 2026. An de an diferența dintre cele două mărci a fost extrem de mică, uneori de ordinul zecilor de unități și al sutimilor de cotă de piață. Asta, desigur, dacă din noianul de înmatriculări înregistrat la DGPCI (DRPCIV) sunt eliminate din segmentul autoturismelor modele care nu au ce căuta acolo precum Mercedes-Benz Sprinter sau Mercedes-Benz „Marco-Polo”. Ajungând aici, trebuie menționat că datele din analiza de față au la bază cifrele raportate lunar de DGPCI (Direcția Generală Permise de Conducere și Înmatriculări), și agregate de LifeNews.ro, din care au fost eliminate modele precum Citroen Jumpy, Ford Transit, Peugeot Traveller, Renault Trafic, Renault Master sau Volkswagen Crafter, pentru că, deși dotate cu scaune în interior, acestea sunt vehicule comerciale, nicidecum autoturisme așa cum sunt ele cuantificate.
Grupul Stellantis, al doilea ca forță pe piața europeană, este reprezentat în România de două companii importatoare. Prima dintre acestea, Trust Motors, a pornit inițial de la marca Peugeot adăugându-și ulterior în portofoliu, în ordine cronologică, Citroen, DS Automobiles și Opel. Și nu a dorit, sau nu a reușit, să-și majoreze portofoliul cu nicio marcă din China.
Cum în 2010, importatorul controla doar destinele mărcii Peugeot, cota sa de piață se situa la nu mai mult de 2,08%. Șase ani mai târziu, în 2016, adăugarea mărcii Citroen în 2012 îi aducea o cotă de piață de 3,48%. În 2020 importatorul Trust Motors atingea o cotă de 4,58%. Din nefericire, deși a preluat inclusiv marca Opel în 2020 – înghițită mai întâi, la nivel european, de grupul Stellantis – în primele nouă luni din acest an cota de piață a importatorului a scăzut la doar 2,89%. La acest rezultat negativ a contat enorm reculul accentuat al mărcilor preluate – Citroen și Opel.
Cei dornici de dovezi în acest sens pot observa că marca Citroen a reușit în perioada ianuarie – septembrie 2026 să comercializeze doar 889 de autoturisme, dintre care aproape jumătate, 409 unități, în luna iunie. În rest, valori extrem de mici, de ordinul câtorva zeci de unități la nivel național. Cazul Opel e și mai interesant. În septembrie 2026 românii au înmatriculat doar 5 (!) unități Opel, iar în perioada de nouă luni trecută de la începutul anului au ajuns în trafic nu mai mult 494 de mașini ale acestei mărci, cândva, un brand care se lupta la șefia clasamentului importatorilor. Principalii vectori care susțin marca germană sunt, conform cifrelor de înmatriculări, Corsa și Frontera, în timp ce Mokka și Grandland se zbat în anonimat. Iar cândva mult-doritul Astra nu a fost achiziționat până acum de niciun român deși se află în oferta importatorului. Asta, desigur, dacă nu e o greșeală în statistica DGPCI.
Reculul Trust Motors nu poate fi însă pus doar pe strategia greșită a grupului Stellantis. Asta pentru că, în timp ce în România vânzările suferă drastic, în Europa cota de piață a Peugeot este de 4,7%. Iar cea a Citroen sau Opel de 2,9%, respectiv, 3,1%. Diferența majoră dintre comportamentul la nivelul tuturor piețelor de pe continent și cel din România arată că lucrurile nu stau deloc bine la nivel local.
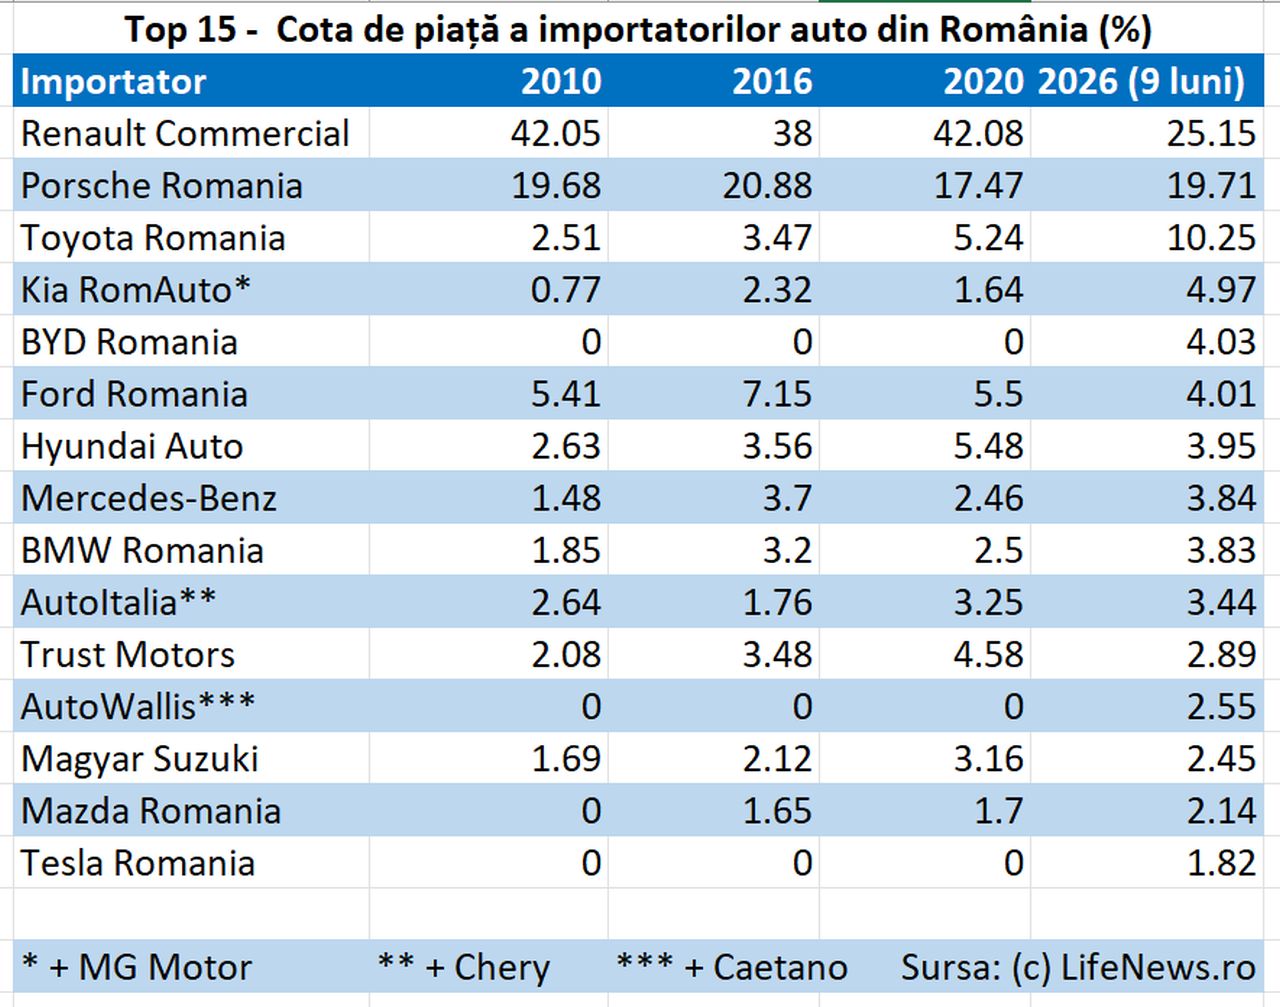
Dacă Trust Motors a decis să lupte doar cu mărci europene împotriva ofensivei chineze, celălalt reprezentant al grupului Stellantis, Auto Italia Impex, a ales o cale diferită. În 2010, importatorul care avea în portofoliu mărcile Alfa Romeo, Fiat, Lancia, Maserati, Infiniti și SsangYong, avea o cotă de 2,64% din piața auto românească.
Începând cu 2011 a debutat sarabanda schimbărilor de mărci. Mai întâi a renunțat la SsangYong (2011), actualul KGM, pentru a prelua, apoi, mărcile americane Jeep și Chrysler. În ciuda creșterii numărului de branduri reprezentate, cota de piață a scăzut în 2016 la doar 1,76%, pentru a urca apoi, în 2020, la 3,25%.
În 2024 importatorul a înglobat, printr-o subsidiară, și Leapmotor, marcă din China în care grupul Stellantis a preluat o parte dintre acțiuni pentru a o putea vinde în afara marelui stat de la răsărit. Ulterior, anul trecut, în subordinea AutoItalia Group a apărut, printr-o companie separată și marca Chery. Complet din afara Stellantis, marca din China a asigurat importatorului o cotă de piață de 3,44% în acest an. Fără SUV-ul de clasă B Tiggo 4 (1.155 unități în primele nouă luni din 2026), această marcă ar fi rămas în anonimat.
O simplă privire către cifrele din perioada ianuarie – septembrie 2026 ne arată că grupul Auto Italia ar fi reprezentat, fără Chery, doar 0,55% din piață. Și asta cu tot cu Leapmotor. Alfa Romeo a vândut în primele nouă luni din acest an doar 69 de mașini, Fiat nu mai mult de 182, iar Jeep 136. În fine, odată cu toamna lui 2026 la revigorarea Auto Italia va pune umărul și și marca Icaur (a se citi Icar, după cum își doresc cei din China) a grupului Chery. Cu ce rezultate, rămâne de văzut.
Și în cazul AutoItalia se remarcă aceeași situație ca în cea a Trust Motors. Cota de piață din România a mărcilor Stellantis este mult sub cea medie, europeană. Astfel, pe continent Fiat are 2,6% în timp ce în România doar 0,2%. Iar Jeep are în Europa 0,9%, față de 0,14% în România. Asta demonstrează că importatorul din România nu a reușit să țină pasul cu restul continentului. Economica.net a solicitat opinia celor doi importatori care reprezintă grupul Stellantis în România, însă aceștia nu au putut răspunde în timp util.
Pe măsură ce importatorii români, cunoscuți și cu tradiție, se luptă să își securizeze cotele de piață, atât cât mai sunt, sau aleg să se facă frate cu „dușmanul” preluând importul unor mărci din China în speranța că asta îi va ajuta pe termen mediu și lung, pe piața din România au apărut, în ultimii doar doi ani, actori noi care au atins rapid cote de piață neașteptat de ridicate.
Reprezentanța BYD în România, care abia a împlinit 1 an, deține deja prin marca din China o cotă de piață de 4,03%. Este rezultatul înmatriculării a 3.465 de mașini BYD în primele nouă luni din 2026. Așa cum se poate observa, volumul vânzărilor și cota de piață le depășesc deja pe cele ale Ford Romania Services (4,01%), Hyundai Auto România (3,95%), Mercedes-Benz România (3,84%), BMW România (3,83%), Auto Italia Group (3,58%), Trust Motors (3,15%), Magyar Suzuki (2,45%) sau Mazda România (2,14%). Modelele cu care BYD reușește să crească rapid pe piață sunt Seal U (1.305 unități în primele nouă luni), Dolphin Surf (686 unități), Sealion 5 (611 unități) și Sealion 7 (501 unități).
O grupare interesantă și demnă de luat în seamă în domeniul importului de mașini este AutoWallis. Grupul maghiar reprezintă deja în România, direct sau în parteneriat cu Salvador Caetano, 2,55% din piață. Cota este obținută, deocamdată, grație mărcilor Nissan și KGM (SsangYong), dar Xpeng abia a intrat pe piață, iar NIO, cu tot cu firefly, este încă în poziția de pretendent la debutul în România.
Tot o cotă de piață importantă deține și grupul SEEAG care reprezintă pe piața locală mărcile grupului Geely – Geely, Lynk&Co și Zeekr. Importatorul a comercializat în perioada ianuarie – iunie din acest an 1.010 mașini, adică dublu față de Honda Trading Romania și aproape cât Mazda România. Cota SEEAG din piața auto românească se află deja la 1,18%.
Nu în ultimul rând, o parte notabilă de piață este controlată de reprezentanța producătorului american Tesla în România. Grație vânzării a 1.564 de mașini acesta controlează în acest an 1,82% din piață. Bineînțeles, principalii vectori sunt Model Y (886 unități) și Model 3 (676 unități).