Adaugă-ne ca sursă preferată


Am pornit de la un singur plafon de venituri pentru CASS în 2022 de cel puţin 12 salarii minime pe economie şi o valoare a salariului minim brut, folosită ca referinţă determinarea plafonului antemenţionat, de 2.550 de lei, iar în 2024 am avut trei plafoane de venituri extrasalariale cu excepţia celor din activităţi independente, iar pentru cele din activităţi independente – reguli distincte şi un salariu minim brut, folosit ca referinţă pentru stabilirea acestor plafoane, de 3.300 de lei, arată analiza Economica.net.
Anul 2025: aproape 4% din banii FNUASS, din care e finanţat în mare parte sistemul asigurărilor sociale de sănătate, au fost aduşi de persoanele fizice cu venituri extrasalariale care au avut obligaţia plăţii CASS pentru veniturile extrasalariale din 2024.
Încasările din CASS aferente declaraţiei unice, datorată de persoanele fizice pentru veniturile extrasalariale, se ridică la 3,1 miliarde de lei în anul 2025, arată analiza Economica.net pe baza execuţiei FNUASS la finalul anului 2025.
Cât a contat CASS aferentă declaraţiei unice
Încasările din CASS aferentă declaraţiei unice au pondere de 3,76% din veniturile totale ale FNUASS în 2025 şi pondere de 4,56% din veniturile realizate la Fond din contribuţii de asigurări, arată analiza Economica.net.
Încasările din CASS aferente declaraţiei unice de la finalul anului 2025 vizează preponderent sumele plătite de persoanele fizice pentru veniturile extrasalariale pentru care au datorat contribuţia în anul 2024. În această cheie interpretăm corect datele pe care vom prezenta în continuare.
CASS de 3,1 miliarde de lei – suma încasată în 2025 la ANAF care a trimis aceşti bani la FNUASS. Deciziile guvernamentale care au condus la acest efect:
Valoarea salariului minim brut luată ca referinţă în Codul fiscal pentru determinarea plafoanelor privind încadrarea ca plătitor de CASS pentru veniturile extrasalariale obţinute în 2024 şi pentru stabilirea valorii efective a CASS datorate pentru veniturile încasate în anul 2024 este cea în vigoare la 25 mai 2024: 3.300 de lei, arată analiza Economica.net pe baza Codului fiscal.
Aţi datorat CASS de 1.980 de lei pentru tot anul 2024 dacă veniturile extrasalariale totale din 2024 (din categoriile din sursele menţionate mai jos, fără cele din activităţi independente) sunt cuprinse între 19.800 de lei inclusiv şi 39.600 de lei exclusiv.
Aţi datorat CASS de 3.960 de lei pentru tot anul 2024 dacă aţi avut venituri extrasalariale totale în 2024 (din categoriile din sursele menţionate mai jos, fără cele din activităţi independente) cuprinse între 39.600 de lei inclusiv şi 79.200 de lei exclusiv, arată analiza Economica.net pe baza Codului fiscal.
Aţi datorat CASS de 7.920 de lei pentru tot anul 2024 dacă aţi avut venituri extrasalariale totale în 2024 (din categoriile din sursele menţionate mai jos, fără cele din activităţi independente) cel puţin egale cu 79.200 de lei.
Încadrarea ca plătitor de CASS se face prin cumularea veniturile extrasalariale nete din categoriile următoare: venituri din drepturi de proprietate intelectuală, din asociere cu o persoană juridică, din cedarea folosinţei bunurilor, din investiţii, activităţi agricole, silvicultură, piscicultură. Reamintim că oamenii care au contract de muncă şi venituri din drepturi de autor sunt scutiţi de la plata CASS şi CAS pentru veniturile din drepturi de autor realizate.
Plafoanele în funcţie de care stabiliţi CASS datorată pentru veniturile extrasalariale din 2024, altele decât cele din activităţi independente:
CASS pentru venituri din activităţi independente obţinute în anul 2024
Persoanele cu venituri din activităţi independente din una sau mai multe surse, obţinute în anul 2024, datorează CASS la o bază de calcul egală cu venitul anual efectiv realizat sau norma anuală de venit, respectiv norma ajustată de venit din activităţi independente, după caz, plafonată la cel mult 60 de salarii minime brute pe economie, luând ca referinţă valoarea salariului minim brut de 3.300 de lei în vigoare la 25 mai 2024, potrivit analizei Economica.net asupra Codului fiscal actualizat prin Legea 296 din 2023.
Asupra excepţiilor nu insistăm în acest articol.
Clarificare
Începând cu veniturile din 2024, la stabilirea bazelor de calcul pentru CASS aferente plafoanelor în care se încadrează veniturile extrasalariale nu se mai cumulează veniturile din activităţi independente cu alte categorii de venituri extrasalariale, cum ar fi cele din drepturi de autor, din chirii, din investiţii, din alte surse etc.
Prin urmare, începând cu veniturile obţinute în 2024, la determinarea bazei de calcul pentru CASS persoanele fizice care obţin venituri din activităţi independente vor lua în considerare doar veniturile din activităţi independente din toate sursele, obţinute pe parcursului anului 2024, arată conform analizei Economica.net pe baza Codului fiscal.
Încasările din CASS aferente declaraţiei unice au ajuns la 2,1 miliarde de lei în anul 2024, reiese din analiza Economica.net.
Ponderea veniturilor din CASS aferente declaraţiei unice a fost de 2,95% în veniturile totale ale FNUASS în anul 2024 şi de 3,51% în veniturile din contribuţii de asigurări în anul 2024, arată analiza Economica.net.
În 2024 CASS aferentă declaraţiei unice, plătită de persoanele cu venituri extrasalariale, a vizat preponderent veniturile încasate în anul 2023.
CASS de 2 miliarde de lei la FNUASS în 2024 e rezultatul următoarelor decizii guvernamentale:
În anul 2023, Codul fiscal actualizat prin OG 16/2022, aprobată prin Legea 370/2022, a introdus o procedură nouă de stabilire şi calcul al CASS pentru oamenii care nu au venituri din salarii, ci au doar venituri extrasalariale din cel puţin două surse, iar la una dintre firme câştigă venituri anuale de cel puţin 18.000 de lei în 2023 (echivalentul a şase salarii minime pe economie). CASS datorată de aceştia va fi plătită parţial de firma la care încasează cel puţin 18.000 de lei pe an şi parţial de contribuabili, prin declaraţia unică, dacă venitul total extrasalarial obţinut în 2023 se încadrează într-un plafon diferit de cel în care se situează venitul pentru care firma a reţinut contribuţia la sănătate, arată o analiză publicată de Economica.net.
Am avut trei plafoane de venit extrasalarial în funcţie persoana fizică determină valoarea CASS datorate: 6, 12, 24 de salarii minime brute pe economie.
Salariul minim brut, folosit ca referinţă pentru determinarea plafoanelor şi contribuţiilor datorate în 2023, e de 3.000 de lei.
CASS datorată în 2023 pentru venituri extrasalariale în baza declaraţiei unice
Baza anuală de calcul al CASS e în 2023 de:
CASS datorată se obţine prin aplicarea cotei de 10% asupra bazei de calcul corespunzătoare plafonului de venit în care se află contribuabilul.
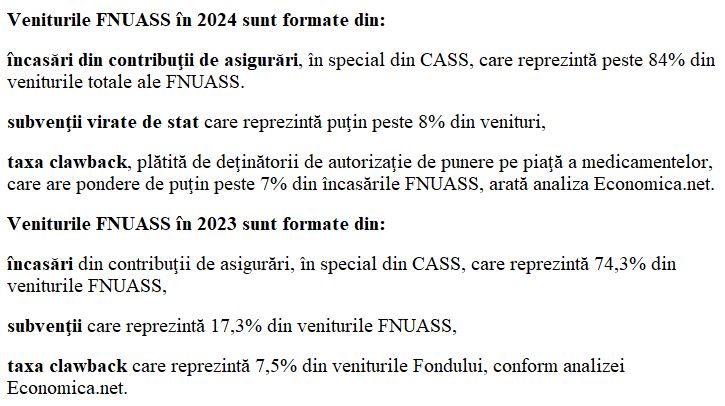
Pentru o imagine mai profundă asupra structurii veniturilor Fondului Sănătăţii în 2024 şi 2023, amintesc pilonii principali pe care s-a susţinut finanţarea sistemului asigurărilor sociale de sănătate:
Încasările din CASS, aferente declaraţiei unice, sunt în valoare de 1,1 miliarde de lei în anul 2023, arată analiza Economica.net.
Veniturile din CASS, aferente declaraţiei unice, au pondere de aproape 2% (1,97%) în veniturile totale ale FNUASS şi pondere de 2,65% în veniturile din contribuţii de asigurări în anul 2023, potrivit analizei Economica.net.
Încasările din CASS, aferente declaraţiei unice, din anul 2023 au vizat preponderent contribuţia plătită pentru veniturile extrasalariale obţinute în anul 2022.
CASS de 1 miliarde de lei în 2023 la FNUASS e efectul următoarelor reguli stabilite în Codul fiscal şi al HG privind salariul minim în vigoare în 2022.
Plafonul minim pentru încadrarea ca plătitor de contribuţii sociale, reglementat de Codul fiscal, e de 30.600 de lei în anul 2022, echivalentul a 12 salarii minime brute pe economie, în vigoare în anul 2022.
Oamenii care au avut doar venituri extrasalariale (din activităţi independente, din drepturi de autor pentru care nu a existat obligaţia reţinerii la sursă a CASS, din închirieri, investiţii etc), din una sau mai multe surse și/sau categorii de venituri, şi aceste venituri extrasalariale în cuantum net sau brut anual (după caz) sunt egale sau mai mari decât 30.600 de lei au avut obligaţia să plătească CASS pentru acestea.
Aceasta, doar în cazul în care nu sunt exceptaţi de la plata contribuţiei de asigurări sociale de sănătate (CASS).
Contribuţia de asigurări sociale de sănătate (CASS) datorată de aceşti oameni pentru tot anul 2022 e de 3.060 de lei. Începând cu 1 ianuarie 2022, salariul minim brut pe economie creşte la 2.550 de lei, potrivit HG nr. 1.071 din 2021, publicată în Monitorul Oficial marţi, 5 octombrie.
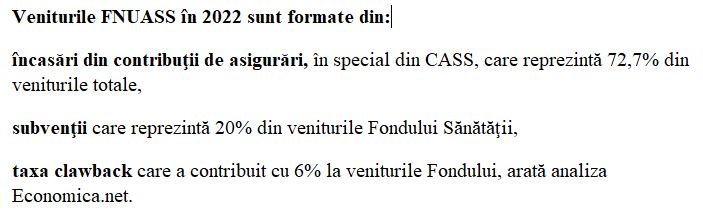
Fondul Naţional Unic de Asigurări Sociale de Sănătate, din care e finanţat în mare parte sistemul asigurărilor sociale de sănătate, a încheiat anul 2022 în echilibru. Subvenţiile virate de stat la Fondul Sănătăţii au depăşit 11 miliarde de lei în 2022 şi sunt cele mai mari pe care le-a primit Fondul din 2013 până în 2022, reiese din analiza Economica.net. Pilonii pe care s-a susţinut Fondul Sănătăţii în anul 2022 sunt salariaţii şi persoanele fizice care plătesc CASS în baza declaraţiei unice care împreună au contribuit cu peste 72% din banii stânşi la Fond.