Adaugă-ne ca sursă preferată


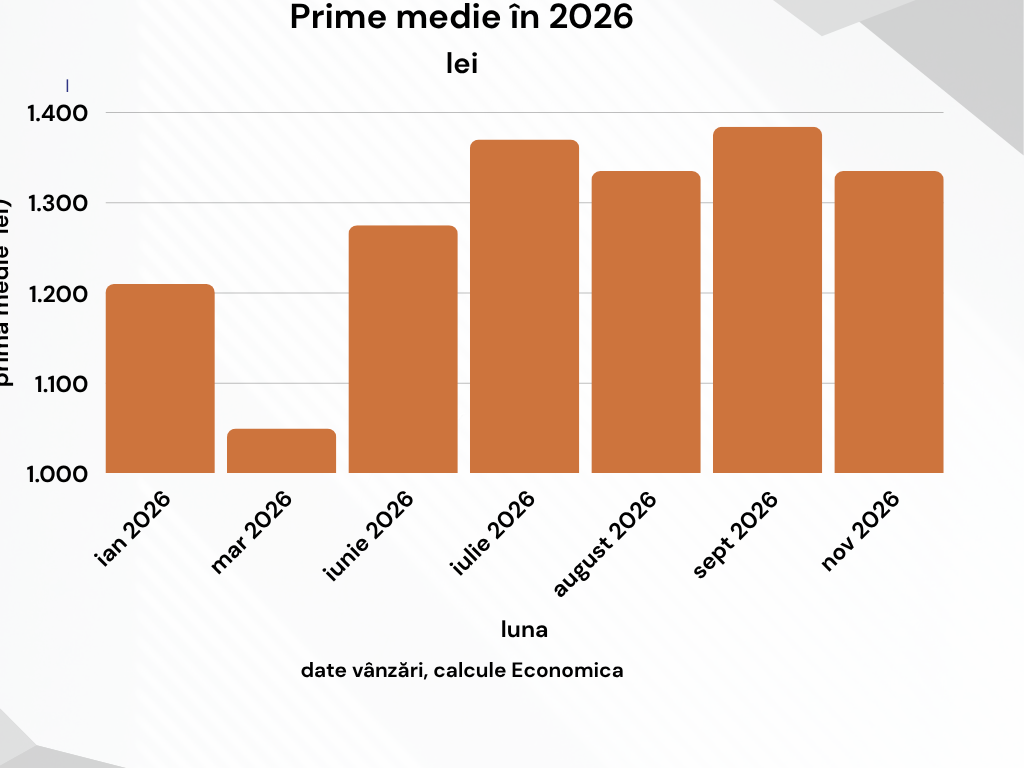
Prima medie la care cele 10 firme autorizate au vândut RCA în prima jumătate a lunii noiembrie a scăzut substanțial pentru prima dată din martie 2026, până la 1.335 de lei, nivel similar cu cel din luna august a acestui an. Este în sfârșit un semnal pozitiv pentru șoferi, în condițiile în care în primele 6 luni ale anului prima medie a urcat cu 15%, mai mult decât în cei doi ani precedenți cumulat. Explozia a avut loc în vară și prima parte a toamnei, în condițiile în care la prețuri a umblat substanțial inclusiv Groupama, liderul pieței, a cărui cotă de piață a scăzut cu această ocazie până în jur de 19%, de la peste 25% din contracte, cât a avut în vârf, relevă date de vânzări extrapolate de Economica.
În ceea ce privește prima medie, calculată ca raport între primele brute subscrise și numărul de contracte vândute, singurele societăți care au rămas sub 1.000 de lei sunt Hellas Direct și Grawe. Mai ales în cazul celei de-a doua, prima atât de scăzută, mult sub medie, se datorează mai degrabă structurii portofoliului.
Mai exact, Grawe are încă multe polițe pe o lună, dar și motociclete și alte vehicule cu un preț RCA mic. Și HD are un portofoliu special, care conține inclusiv multe polițe pe perioade mai mici de un an, dar care se remarcă în primul rând printr-o selecție destul de atentă. HD nu vinde persoanelor juridice și nici nu asigură camioane sau autocare, de exemplu, vehicule cu prețuri mari la RCA.
În privința cotelor de piață, se confirmă trendurile observate de Economica încă de la începutul verii, dar apare și o surpriză. Mai precis, societățile care vând în România fiind înregistrate și supravegheate din afara țării au continuat să crească, chiar dacă într-un ritm mai lent și, în prima jumătate a lunii noiembrie, marchează deja spre o treime din contractele vândute, conform analizei Economica. Foarte important, nu ne referim la întregul portofoliu, deci la soldul RCA, ci doar la contractele vândute în perioada amintită. Axeria Iard(Franța) este deja o certitudine în top 3, iar în noiembrie a fost chiar pe locul 2, peste Allianz Țiriac. Hellas Direct (Cipru) și-a consolidat o poziție în top 5, în timp ce nou venita Interamerican Anytime(Grecia) începe să conteze și a depășit în noiembrie cota de 3% din piață, obiectivul general pentru 2026. Anytime are și o poziționare excelentă în online, fapt care o va ajuta pe măsură ce acest canal de vânzări se va dezvolta.
Hellas Direct , ca și Axeria și Anytime, activează pe piața RCA din România printr-o sucursală directă, în baza sistemului Freedom of Establishment (FOE). HD este autorizată și supravegheată din Cipru urmând să se mute în Grecia, Axeria în Franța, Anytime în Grecia, activitatea din România limitându-se la vânzare și la gestionarea dosarelor de daună de aici. ASF are competențe în legătură cu firma doar la nivel de sucursală și doar în ceea ce privește conduita, adică relația directă cu clientul, de exemplu felul în care gestionează dosarele de daună sau vinde un anumit produs. Activitatea de control a solvabilității ori a rezervelor de daună este la autoritatea din țara de înregistrare.
Un al doilea trend observat de noi și confirmat acum este repoziționarea Groupama, care rămâne lider, însă cu o cotă de piață semnificativ sub nivelul maxim atins. Concret, arată datele noastre, Groupama a controlat în lunile de toamnă circa 19% din piață și s-a stabilizat acolo. În vârf, la începutul acestui an, Groupama ajunsese și la peste 25% din vânzări.
Surpriza din noiembrie, cel mai probabil doar contextuală, vine de la Omniasig VIG, singura companie care a arătat clar că nu e interesată de RCA. Societatea pare că a făcut schimb de locuri cu colega de grup Asirom. În timp ce cota Omniasig din noimembrie s-a apropiat de 6%, de circa două ori față de ce ne obișnuise compania, poziția Asirom s-a diminuat către 4%, după ce ajunsese și la 8% în vară.
Una peste alta, însă, concentrarea rămâne mare, ceea ce constituie o problemă pentru viitor. Primele 5 firme au în continuare aproape 75% din totalul vânzărilor, adică lasă doar un sfert din piață pentru celelalte cinci. Pe termen lung, aceste acumulări duc spre daune semnificative în portofolii, condiții în care va fi nevoie de capital pentru acoperirea rezervelor, adică, în mod normal, de majorarea primelor.
Prima medie practicată în lunile mai sus menționate. Prima medie este calculată ca raport între PBS și numărul de contracte vândute în perioada analizată. Prin urmare, ea depinde și de structura portofoliului fiecărei companii. De exemplu, dacă o companie vinde multe camioane (în cazul cărora prețul RCA este mai mare) și prima medie va fi mai mare, cee ace nu înseamnă că nu este competitivă și pe segmentele cu risc și cotații mai scăzute. Invers, dacă o societate este expusă mai mult pe mașini cu motoare mici și medii și pe zone geografice cu risc scăzut, va avea o primă medie mai mica, fără să însemne că ea cotează neapărat sub piață pe toate segmentele. Chiar și așa, mai ales privită în dinamică, prima medie este relevantă pentru evoluția prețurilor RCA din piață, ea fiind și o primă efectivă, de vânzare, deci cu tot cu bonus sau malus.
| Societatea | Prima medie ian 2026(lei) | Prima medie martie 2026(lei) | Prima medie sept.2026(lei) | Prima medie nov.2026(lei) |
| Allianz Țiriac | 1.498 | 1.570 | 1.741 | 1.583 |
| Asirom | 987 | 1.030 | 1.400 | 1.258 |
| Axeria | 1.058 | 1.100 | 1.332 | 1.216 |
| Eazy Asigurări | 947 | 950 | 1.050 | 1.100 |
| Generali | 1.595 | 1.580 | 1.681 | 1.624 |
| Grawe | 1.100 | 800 | 700 | 976 |
| Groupama | 1.025 | 1.100 | 1657 | 1.688 |
| Hellas Direct | 753 | 820 | 924 | 932 |
| Anytime | – | 1.100 | 1437 | 1.353 |
| Omniasig | 1.926 | 1.700 | 1.894 | 1.620 |
| Medie piață | 1.210 | 1.030 | 1.384 | 1335 |
Sursa: Date de vânzări extrapolate de Economica